Составление сметы затрат на производство
Смета затрат на производство, включающая все расходы на изготовление продукции, составляется по форме, приведенной в табл. 8.
При составлении сметы нужно иметь в виду следующее. Расходы на вспомогательные материалы, энергию, амортизацию основных фондов и прочие включают в себя затраты, определенные при составлении сметы прямых и цеховых расходов, а так же сметы затрат на содержание и эксплуатацию оборудования, и исчисляются как суммы соответствующих затрат.
Таблица 8
Смета затрат на производство
|
№ п/п |
Элементы затрат |
Сумма (руб.) |
% к итогу |
|
1 |
Основные материалы (за вычетом реализуемых отходов): |
17453304 |
45,32 |
|
В том числе: Вспомогательные материалы |
2194941,13 |
5,7 | |
|
2 |
Энергия и топливо |
1819497,63 |
4,72 |
|
3 |
Заработная плата (основная и дополнительная) |
9571232,1 |
24,85 |
|
4 |
Отчисления на социальное страхование |
2488520,35 |
6,46 |
|
5 |
Амортизация основных фондов |
630175,47 |
1,64 |
|
6 |
Прочие денежные расходы |
4353750,16 |
11,31 |
|
Сумма затрат на производство: |
38511421,14 |
100% | |
Размер доли цеховых расходов, приходящийся на данный (i-й) вид продукции, вычисляется по формуле, приведенной в табл. 9, где:
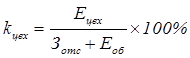
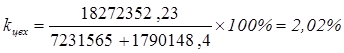
Коэффициент пропорциональности mi подсчитывается по формуле:
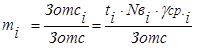 ,
где: i - индекс продукции данного типа. Причем, Smi = 1


Примечание: общая сумма затрат Sоб. =S Si  NBi не должна отличаться от суммы по смете затрат на производство продукции более чем 0,1 - 0,3%.
Заключение
Одно из условий технологического прогресса является постоянное совершенствование производства на основе применения новых технических средств, технологии и методов организации производства. В курсовой работе улучшение производственного процесса происходило за счёт внедрения нового оборудования и материала, в результате чего снизилась себестоимость продукции на 29778502,61руб. (43,6%).
Если сравнивать полученные результаты с первоначальными расчётами проектного варианта, то можно сделать следующие выводы:
.Стоимость основных материалов в улучшенном варианте сократилось на 579310,38 руб.(3,21%)
. З/пл в улучшенном варианте Сократилась на 1183551,37 руб.(11%)
. Отчисления на социальное страхование сократилось на 307723,35 руб.(11%)
По данным таблицы 8 видно, что наибольшие затраты приходятся на основные материалы(45,32%) и з/пл(24,85%) рабочих данного типа производства.
Вывод: Метод расчета экономической эффективности, приведенный в данной работе, доказывает что необходимо проводить совершенствования производственного цикла(внедрения новых технических средств, технологий и т.п.)
Таблица 9
Расчет плановой себестоимости продукции цеха
|
№ п/п |
Статьи калькуляции |
Метод расчета |
Сумма в рублях |
В % к итогу | ||
|
Пр-ция А |
Пр-ция Б |
А |
Б | |||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1 |
Материалы основные |
ЕМШТi = gМiЦмi - g0iЦ0i |
230,4 |
2269,3 |
45,32 |
58,32 |
|
2 |
Материалы вспомогательные для технологических целей |
ЕМВШТi = (ЕМВ/NВi)mi |
18,33 |
106,42 |
3,06 |
2,73 |
|
3 |
Основная заработная плата производственных рабочих |
ЗОПШТi = 1,2 | ||||
|
4 |
Дополнительная заработная плата |
ЗДОПi=0,04 | ||||
|
5 |
Возмещение износа инструментов и приспособлений целевого назначения |
ЕВОЗШТi = (ЕВОЗ/NВi)mi |
0,1 |
5,7 |
0,019 |
0,15 |
|
6 |
Расходы на содержание и эксплуатацию оборудования |
ЕОБШТi = (ЕОБ/NВi)mi |
31,54 |
182,11 |
6,2 |
4,68 |
|
7 |
Цеховые расходы |
ЕЦЕХШТi = КЦЕХ/100´ ´(ЗОТСШТi +ЕОБШТi) |
3,2 |
18,56 |
3,03 |
2,31 |
Другие материалы
Управления запасами готовой продукции на Санкт-Петербургском картонно-полиграфическом комбинате
Запасы представляют собой значительную часть совокупного общественного
продукта и существуют в трех различных сферах: производственной, товарной и
транспортной. Они обеспечивают непрерывность производства и потребления и,
следовательно, их налич ...
Анализ стоимости участков земли, приносящих доход
Как правило, когда заходит речь об оценке земли, требуется определить
либо рыночную стоимость земельного участка, либо рыночную стоимость права
аренды земельного участка. Очевидно, что оценка объекта недвижимости, такого
как земельный участок, в ...
